بیشتر برنامههای استراتژیکی که خواندهام با یک جملهٔ چشمانداز شروع میشوند و با فهرستی از سی پروژه تمام میشوند. چیزی که معمولاً این وسط جا میماند، یک تصویر ساده است از اینکه شرکت دقیقاً کجا پول درمیآورد و کجا از دست میدهد؛ قدمبهقدم، از تأمینکننده تا مشتری. این تصویر همان زنجیرهٔ ارزش است، و بدون آن استراتژی بیشتر شبیه فهرست آرزوهاست.
در ۲۴ سال کار در تولید، این الگو را بارها دیدهام: تیم مدیریت توافق میکند خانوادهٔ محصول جدید را توسعه دهد چون فروشش بالا میرود، و یک سال بعد سود تکان نخورده است. اول از همه کارخانه مقصر شناخته میشود. ولی خیلی وقتها پول در کارخانه گم نمیشود؛ در لجستیک، در کمیسیون نمایندگیها و در هزینهٔ گارانتی نشت میکند، یعنی جاهایی که هیچکس آنها را کنار هم روی یک صفحه نگذاشته است.
در ادامه یک روش سبک آوردهام برای اینکه زنجیرهٔ ارزش یک شرکت تولیدی را در حدود دو هفته ترسیم کنید و آن را به چند انتخاب استراتژیک روشن برسانید. شرکت، خانوادههای محصول و همهٔ عددهای این مقاله فرضیاند، نه دادهٔ یک شرکت واقعی.
نمونهٔ فرضی
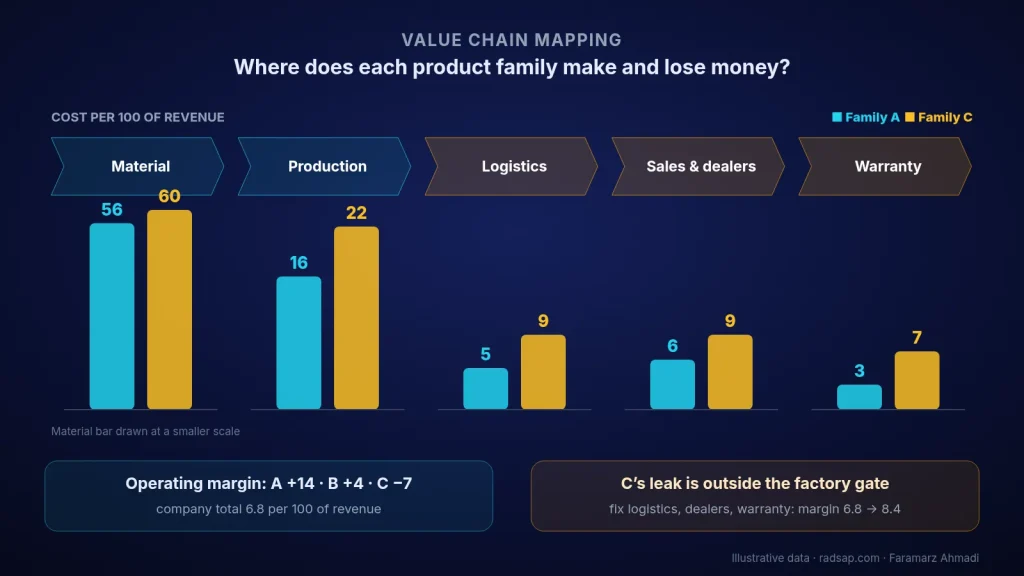
یک شرکت تولیدی سه خانوادهٔ محصول میفروشد. خانوادهٔ A قدیمی و پایدار است و ۵۰٪ درآمد را میآورد. خانوادهٔ B ۳۰٪ درآمد را میآورد. خانوادهٔ C جدید است، سریع رشد میکند و ۲۰٪ درآمد را میآورد. پیشنویس استراتژی میگوید: روی ظرفیت C سرمایهگذاری کنیم. در مجموع، شرکت از هر ۱۰۰ واحد درآمد حدود ۶٫۸ واحد سود عملیاتی نگه میدارد. هیچکس این سود را به تفکیک خانوادهٔ محصول و فعالیت نگاه نکرده است.
قدم ۱: زنجیره را روی یک صفحه بکشید
آن را به پنج یا شش فعالیت محدود کنید که هر مدیری بدون فرهنگ لغت بشناسد. برای بیشتر کارخانهها همینها کافی است:
- خرید و تأمین مواد.
- تولید (هزینهٔ تبدیل: نیروی انسانی، انرژی، نگهداری و سربار).
- لجستیک خروجی: بستهبندی، انبارداری و حمل.
- فروش و شبکهٔ نمایندگیها.
- خدمات پس از فروش و گارانتی.
کنار هر فعالیت نام یک مسئول را بنویسید. اگر فعالیتی مسئول ندارد، اولین سؤال استراتژیکتان را همین حالا پیدا کردهاید.
قدم ۲: برای هر فعالیت، به تفکیک خانوادهٔ محصول، هزینه بگذارید
هزینههای یک سال را از واحد مالی بگیرید و به تفکیک فعالیت و خانوادهٔ محصول تقسیم کنید. همهچیز را به ازای هر ۱۰۰ واحد درآمد همان خانواده بیان کنید تا یک خانوادهٔ کوچک و یک خانوادهٔ بزرگ قابل مقایسه باشند. منتظر حسابداری بهای تمامشدهٔ بینقص نمانید. معمولاً یک ساعت گفتوگو با مسئول هر فعالیت کافی است تا به دقتی حدود ده درصد برسید، و همین برای دیدن نشتیها کافی است.
| به ازای هر ۱۰۰ واحد درآمد (فرضی) | خانوادهٔ A | خانوادهٔ B | خانوادهٔ C |
|---|---|---|---|
| مواد | ۵۶ | ۶۰ | ۶۰ |
| تولید (هزینهٔ تبدیل) | ۱۶ | ۱۹ | ۲۲ |
| لجستیک خروجی | ۵ | ۶ | ۹ |
| فروش و نمایندگیها | ۶ | ۷ | ۹ |
| خدمات پس از فروش و گارانتی | ۳ | ۴ | ۷ |
| سود عملیاتی | ۱۴ | ۴ | −۷ |
| سهم از درآمد شرکت | ۵۰٪ | ۳۰٪ | ۲۰٪ |
با وزن سهم درآمد، A ۷٫۰ واحد به سود اضافه میکند، B ۱٫۲ واحد، و C ۱٫۴ واحد از آن کم میکند. جمعشان همان ۶٫۸ واحدی است که شرکت در صورت سود و زیانش میبیند. خانوادهٔ در حال رشد، همان که استراتژی میخواهد رویش سرمایهگذاری کند، از هر ۱۰۰ واحد فروش ۷ واحد ضرر میدهد.
قدم ۳: دنبال خانههایی بگردید که با بقیه فرق چشمگیری دارند
هزینهٔ تولید C ۲۲ است در برابر ۱۶ برای A، و اولین واکنش این است که کارخانه را مقصر بدانیم. ولی به سه ردیف پررنگ نگاه کنید. لجستیک، فروش و گارانتی برای C روی هم ۲۵ واحد به ازای هر ۱۰۰ واحد درآمد است، در برابر ۱۴ برای A. بیشتر فاصلهٔ C بیرون از درِ کارخانه است: بستهبندی حجیمی که برای مشتریهای دور حمل میشود، کمیسیون بالاتری که برای معرفی محصول به نمایندگیها داده شد، و خرابیهای گارانتی از طراحیای که با عجله به بازار رسید.
ارزش اصلی این تمرین همین است. بحث را از «کارخانه گران است» به «این سه فعالیت، با این مسئولها، جایی است که C پول از دست میدهد» میبرد.
قدم ۴: بسنجید یک اصلاح چقدر میارزد
فرض کنید ظرف یک سال هزینهٔ لجستیک، فروش و گارانتی C به سطح B برسد: ۶، ۷ و ۴ به جای ۹، ۹ و ۷. این یعنی ۸ واحد صرفهجویی به ازای هر ۱۰۰ واحد درآمد C، و سود C از −۷ به +۱ میرسد. برای کل شرکت، ۲۰٪ × ۸ = ۱٫۶ واحد به ازای هر ۱۰۰ واحد درآمد اضافه میشود و سود عملیاتی از ۶٫۸ به ۸٫۴ میرسد؛ یعنی تقریباً یک چهارم بیشتر، بدون حتی یک ماشین اضافه.
این را با پیشنویس استراتژی مقایسه کنید. ظرفیت بیشتر برای C، با زنجیرهٔ ارزش فعلی، فقط یعنی فروش بیشتر محصولی که ضرر میدهد.
قدم ۵: نقشه را به سه انتخاب استراتژیک تبدیل کنید
برنامهٔ استراتژیک چند انتخاب است، نه یک فهرست بلند پروژه. از این نقشه من سه انتخاب مینوشتم، هرکدام با یک مسئول، یک عدد و یک بازبینی ۹۰ روزه:
- قبل از افزودن ظرفیت، زنجیرهٔ پاییندستی C را اصلاح کنید: بستهبندی و حمل، شرایط نمایندگیها و پرتکرارترین خرابی گارانتی. مسئول: مدیر بازرگانی. عدد: سود C به ازای هر ۱۰۰ واحد درآمد.
- از A محافظت کنید، چون هزینهٔ بقیه را همین خانواده میپردازد: تحویل و کیفیتش را پایدار نگه دارید و نگذارید سفارشهای فوری C آن را از برنامه بیرون کنند.
- B را سالی یک بار بازبینی کنید: ۴ واحد از هر ۱۰۰ واحد حاشیهٔ باریکی است، و اگر قیمت مواد بالا برود، اولین خانوادهای است که به زیر صفر میرود.
اگر OEE را دنبال میکنید و برایتان سؤال است که چرا بهرهوری بهتر در سود دیده نمیشود، دربارهٔ آن در OEE بالا رفت، سود نه نوشتهام. و اگر تصویر بزرگتری از فعالیتها، سیستمها و مسئولها میخواهید، از نقش و اهمیت معماری سازمانی شروع کنید.
چکلیست قبل از جلسهٔ بعدی استراتژی
- پنج یا شش فعالیت روی یک صفحه، هرکدام با یک مسئول.
- هزینههای یک سال، به تفکیک فعالیت و خانوادهٔ محصول.
- همهٔ عددها به ازای هر ۱۰۰ واحد درآمد همان خانواده.
- پذیرفتن دقتی حدود ده درصد، تا کار چند هفته طول بکشد نه چند ماه.
- علامت زدن خانههایی که با بقیه فرق چشمگیری دارند، بهخصوص بیرون از درِ کارخانه.
- سنجیدن ارزش هر اصلاح بر حسب سود به ازای هر ۱۰۰ واحد درآمد.
- حداکثر سه انتخاب استراتژیک، هرکدام با یک مسئول، یک عدد و یک بازبینی ۹۰ روزه.
میخواهید زنجیرهٔ ارزش شرکت خودتان را ترسیم کنیم؟
هزینههای یک سال را به تفکیک خانوادهٔ محصول برایم بفرستید، حتی تقریبی و بدون نامها. میتوانیم با هم آنها را در طول زنجیره تقسیم کنیم، دو سه خانهای را که با بقیه فرق چشمگیری دارند پیدا کنیم، و یک نقشهٔ یکصفحهای و سه انتخاب استراتژیک برایتان بگذاریم که بتوانید به جلسهٔ بعدی مدیریت ببرید.
تماس با من بخوانید: OEE و سود بخوانید: معماری سازمانی
منابع
- ایدهٔ زنجیرهٔ ارزش و تقسیم آن به فعالیتهای اصلی و پشتیبان از مایکل پورتر است (کتاب «مزیت رقابتی»، ۱۹۸۵).
- تفکیک هزینه به ازای فعالیت بر پایهٔ منطق هزینهیابی بر مبنای فعالیت (ABC) است (رابرت کاپلان و رابین کوپر، کتاب Cost & Effect، ۱۹۹۸). شرکت، خانوادههای محصول و همهٔ عددهای این مقاله فرضیاند.
- مطالعهٔ مرتبط در همین سایت: OEE و سود، معماری سازمانی، و پیدا کردن گلوگاه تولید با داده.